લોનની વાત, સરળ ભાષામાં
અહીં ઘર ખરીદનાર લગભગ દરેક પરિવાર હોમ લોન લે છે. એટલે અમે તમને આ બધું એકલા સમજવા માટે નહીં છોડીએ.
કઈ બેંક
અમે લગભગ બધી મોટી બેંકો સાથે કામ કરીએ છીએ. શરૂઆતનો સૌથી સહેલો રસ્તો: અમને કહો કે તમારું સેલરી એકાઉન્ટ કે બિઝનેસ એકાઉન્ટ પહેલેથી કઈ બેંકમાં છે. સામાન્ય રીતે ત્યાંથી જ મંજૂરી સૌથી ઝડપથી મળે છે, કારણ કે તેઓ તમને પહેલેથી ઓળખે છે.
અમારી તરફથી, બેંક જે પ્રોજેક્ટના કાગળો, મંજૂર થયેલા પ્લાન અને ટાઈટલ ડોક્યુમેન્ટ માગે છે, તે અમે બેંકને આપીએ છીએ. તમારે તે ભેગા કરવાના નથી.
બેંક તમારી પાસે શું માગશે
આટલું તૈયાર રાખો, તો બધું ઘણું ઝડપથી આગળ વધે છે.
જો તમે નોકરિયાત હો
- PAN કાર્ડ અને આધાર
- છેલ્લા 3 મહિનાની સેલરી સ્લિપ
- છેલ્લા 6 મહિનાનું બેંક સ્ટેટમેન્ટ
- ફોર્મ 16, અથવા છેલ્લાં 2 વર્ષનાં ઈન્કમ ટેક્સ રિટર્ન
- પાસપોર્ટ સાઈઝ ફોટા
જો તમે સેલ્ફ-એમ્પ્લોય્ડ હો કે બિઝનેસ કરતા હો
- PAN કાર્ડ અને આધાર
- છેલ્લાં 3 વર્ષનાં ઈન્કમ ટેક્સ રિટર્ન, કોમ્પ્યુટેશન સાથે
- છેલ્લા 12 મહિનાનાં બેંક સ્ટેટમેન્ટ
- તમારો બિઝનેસ અસ્તિત્વમાં છે તેનો પુરાવો
- પાસપોર્ટ સાઈઝ ફોટા
દરેક બેંકનું પોતાનું લિસ્ટ હોય છે. તમારી બેંકમાં પૂછી લો; સામાન્ય રીતે આટલા ડોક્યુમેન્ટ માગવામાં આવે છે.
EMI કેટલી થાય
અમે ભાવ જાહેર કર્યો નથી, એટલે અમે તમને કોઈ મનઘડંત ભાવવાળી EMI નહીં બતાવીએ. પણ આખો હિસાબ અહીં છે, જેથી તમે આજે જ જાતે ગણી શકો.
| લોનની રકમ | 15 વર્ષ | 20 વર્ષ | 25 વર્ષ |
|---|---|---|---|
| ₹20,00,000 | ₹19,695 | ₹17,356 | ₹16,105 |
| ₹25,00,000 | ₹24,618 | ₹21,696 | ₹20,131 |
| ₹30,00,000 | ₹29,542 | ₹26,035 | ₹24,157 |
| ₹35,00,000 | ₹34,466 | ₹30,374 | ₹28,183 |
આ ઉદાહરણ તરીકે 8.5% વાર્ષિક દરે ગણ્યું છે. તમારો ખરો વ્યાજ દર તમારી બેંક, તમારા ક્રેડિટ સ્કોર અને તમારી આવક પર આધાર રાખે છે. તમારી બેંકમાં પૂછી લો.
2 વાત જે લોકો ભૂલી જાય છે:
પહેલી વાત. બેંક સામાન્ય રીતે પ્રોપર્ટીની કિંમતના આશરે 80% સુધી લોન આપે છે. બાકીની રકમ, અને સાથે સ્ટેમ્પ ડ્યુટી અને રજિસ્ટ્રેશનનો ખર્ચ, તમારે જાતે ભરવાનો હોય છે.
બીજી વાત. મોટા ભાગની બેંકો ઇચ્છે છે કે તમારી EMI તમારી માસિક આવકના આશરે 40 થી 50% કરતાં ઓછી રહે. તમે કેટલી લોન લઈ શકો, એ બીજી કોઈ પણ વાત કરતાં વધુ આના પરથી નક્કી થાય છે.
લોન ઓછી પડે તો?
એવું થાય છે. મોડેથી કહેવાને બદલે વહેલા કહો.
ક્યારેક કો-એપ્લિકન્ટ ઉમેરવાથી ઉકેલ આવે છે, જેમ કે પતિ કે પત્ની, જેમની આવક પણ ગણાય. ક્યારેક લાંબી મુદત (ટેન્યોર)થી. ક્યારેક બીજી બેંકથી, કારણ કે એક જ ફાઈલ માટે જુદી જુદી બેંકોના નિયમો ખરેખર જુદા હોય છે.
અમે આવી સ્થિતિ ઘણી વાર જોઈ ચૂક્યા છીએ. લોન નહીં થાય એવું માની લો એ પહેલાં અમને પૂછો.
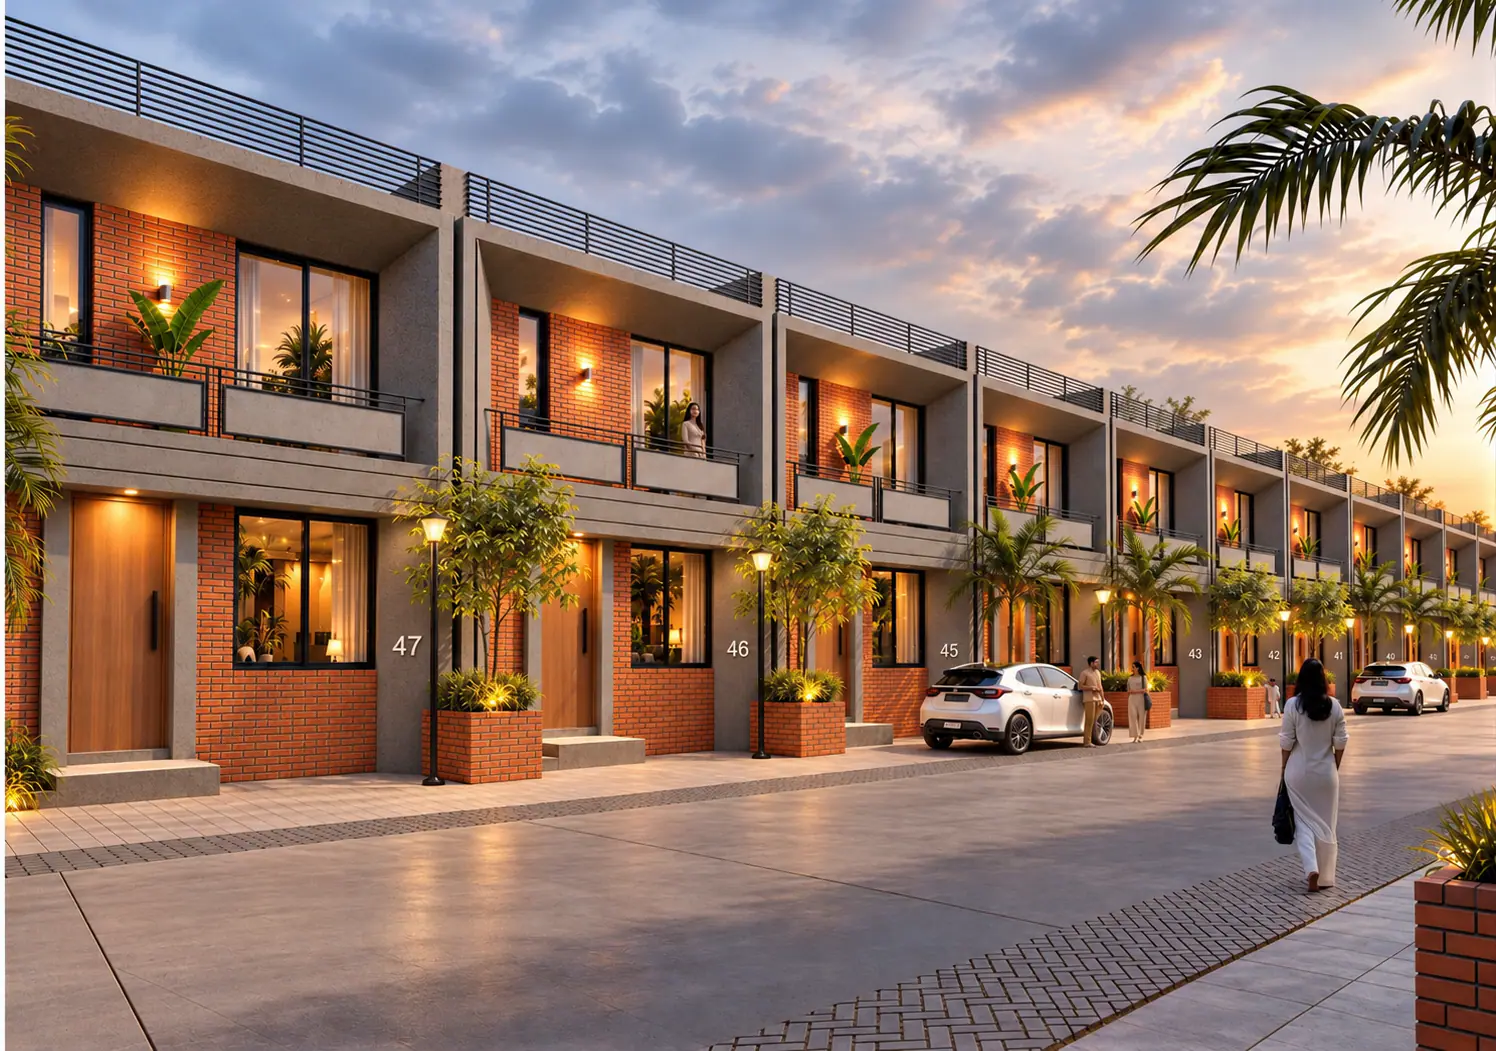
આવો, જાતે અહીં ઊભા રહીને જુઓ.
ફ્લોર પ્લાન એક ડ્રોઈંગ છે. ચિત્ર એક ચિત્ર જ છે. બેમાંથી કોઈ એ નથી કહેતું કે બપોરે 4 વાગ્યે લિવિંગ રૂમ કેવો લાગે છે.
અમને કહો કે તમે ક્યારે આવી શકો છો. અમે ઘર ખુલ્લું રાખીશું, એક કલાક તમારા માટે ફાજલ રાખીશું, અને તમારી સાથે એવન્યૂમાં ફરીશું. સાઈટ વિઝિટ રોજ થાય છે.