लोन वाला हिस्सा, आसान भाषा में
यहाँ घर ख़रीदने वाला लगभग हर परिवार होम लोन लेता है। इसलिए हम आपको यह सब अकेले समझने के लिए नहीं छोड़ेंगे।
कौन-से बैंक
हम लगभग सभी बड़े बैंकों के साथ काम करते हैं। शुरुआत का सबसे आसान तरीक़ा: हमें बताइए कि आपका सैलरी अकाउंट या बिज़नेस अकाउंट पहले से किस बैंक में है। आम तौर पर वहीं से मंज़ूरी सबसे जल्दी मिलती है, क्योंकि वे आपको पहले से जानते हैं।
हमारी तरफ़ से, बैंक जो प्रोजेक्ट के काग़ज़, मंज़ूर प्लान और टाइटल डॉक्यूमेंट माँगता है, वे हम बैंक को देते हैं। आपको उन्हें इकट्ठा नहीं करना पड़ता।
बैंक आपसे क्या माँगेगा
ये तैयार रखिए, तो सब कुछ बहुत तेज़ी से आगे बढ़ता है।
अगर आप नौकरीपेशा हैं
- PAN कार्ड और आधार
- पिछले 3 महीने की सैलरी स्लिप
- पिछले 6 महीने का बैंक स्टेटमेंट
- फ़ॉर्म 16, या पिछले 2 साल के इनकम टैक्स रिटर्न
- पासपोर्ट साइज़ फ़ोटो
अगर आप सेल्फ़-एम्प्लॉयड हैं या बिज़नेस करते हैं
- PAN कार्ड और आधार
- पिछले 3 साल के इनकम टैक्स रिटर्न, कंप्यूटेशन के साथ
- पिछले 12 महीने के बैंक स्टेटमेंट
- इस बात का सबूत कि आपका बिज़नेस मौजूद है
- पासपोर्ट साइज़ फ़ोटो
हर बैंक की अपनी लिस्ट होती है। अपने बैंक से पूछ लीजिए; आम तौर पर यही डॉक्यूमेंट माँगे जाते हैं।
EMI कितनी बनती है
हमने क़ीमत प्रकाशित नहीं की है, इसलिए हम आपको किसी मनगढ़ंत क़ीमत वाली EMI नहीं दिखाएँगे। लेकिन पूरा हिसाब यहाँ है, ताकि आप आज ही ख़ुद निकाल सकें।
| लोन की राशि | 15 साल | 20 साल | 25 साल |
|---|---|---|---|
| ₹20,00,000 | ₹19,695 | ₹17,356 | ₹16,105 |
| ₹25,00,000 | ₹24,618 | ₹21,696 | ₹20,131 |
| ₹30,00,000 | ₹29,542 | ₹26,035 | ₹24,157 |
| ₹35,00,000 | ₹34,466 | ₹30,374 | ₹28,183 |
यह उदाहरण के तौर पर 8.5% सालाना की दर से निकाला गया है। आपकी असली ब्याज दर आपके बैंक, आपके क्रेडिट स्कोर और आपकी आमदनी पर निर्भर करती है। अपने बैंक से पूछ लीजिए।
2 बातें जो लोग भूल जाते हैं:
पहली बात। बैंक आम तौर पर प्रॉपर्टी की क़ीमत का लगभग 80% तक लोन देता है। बाक़ी रक़म, और साथ में स्टांप ड्यूटी और रजिस्ट्रेशन का ख़र्च, आपको ख़ुद देना होता है।
दूसरी बात। ज़्यादातर बैंक चाहते हैं कि आपकी EMI आपकी मासिक आमदनी के लगभग 40 से 50% से कम रहे। आप कितना लोन ले सकते हैं, यह किसी भी और चीज़ से ज़्यादा इसी से तय होता है।
अगर लोन कम पड़ जाए तो?
ऐसा होता है। देर से बताने के बजाय जल्दी बताइए।
कभी यह को-एप्लिकेंट जोड़ने से सुलझ जाता है, जैसे पति या पत्नी, जिनकी आमदनी भी गिनी जाती है। कभी लंबी अवधि (टेन्योर) से। कभी किसी दूसरे बैंक से, क्योंकि एक ही फ़ाइल के लिए अलग-अलग बैंकों के नियम सच में अलग होते हैं।
हम ऐसी स्थिति कई बार देख चुके हैं। यह मान लेने से पहले कि बात नहीं बनेगी, हमसे पूछिए।
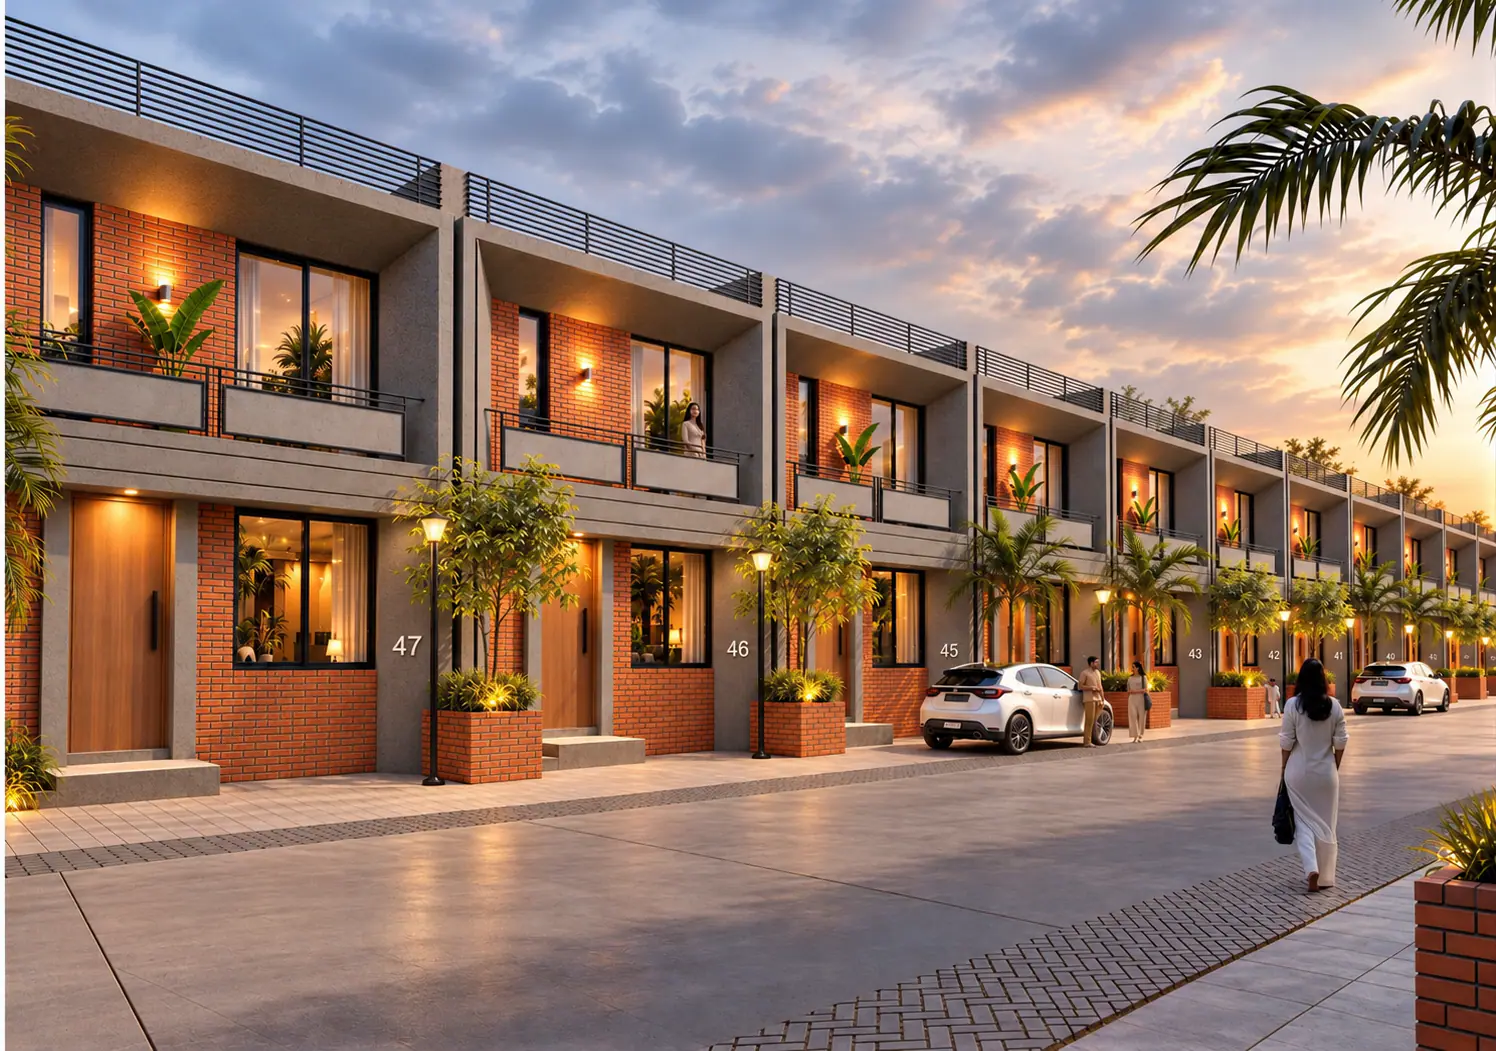
आइए, ख़ुद यहाँ खड़े होकर देखिए।
फ़्लोर प्लान एक ड्रॉइंग है। तस्वीर बस एक तस्वीर है। इनमें से कोई भी यह नहीं बताता कि दोपहर 4 बजे लिविंग रूम कैसा लगता है।
हमें बताइए कि आप कब आ सकते हैं। हम घर खुला रखेंगे, एक घंटा आपके लिए ख़ाली रखेंगे, और आपके साथ एवेन्यू में घूमेंगे। साइट विज़िट रोज़ होती है।